Þrátt fyrir aukna geópólitíska óvissu og sviptingar á fjármálamörkuðum beggja vegna Atlantshafsins, sem hefur leitt til snarprar hækkunar á vöxtum langra ríkisbréfa margra iðnríkja samhliða efasemdum fjárfesta um sjálfbærni opinberra fjármála, þá hefur sú þróun ekki smitast yfir á Ísland enn sem komið er – hvorki þegar litið er til skuldabréfa- eða gjaldeyrismarkaðarins.
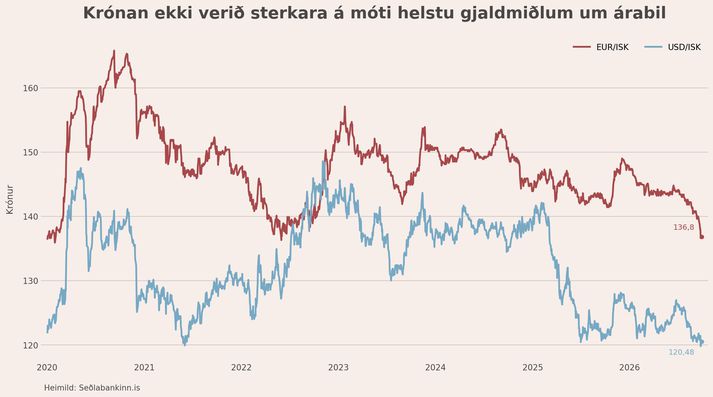
Gengið hefur verið að styrkjast stöðugt undanfarna daga og vikur, einkum frá og með byrjun júlímánaðar, og frá áramótum hefur krónan hækkað í verði um nærri sjö prósent gagnavart evrunni. Síðastliðinn föstudag sá Seðlabankinn ástæðu til að beita sérstökum inngripum í fyrsta sinn í ríflega eitt ár þegar hann seldi gjaldeyri til að stemma stigu við mikilli styrkingu innan dagsins þegar krónan var komin undir gildið 137 á móti evru.
Mikið uppsafnað gjaldeyrisinnflæði frá raunhagkerfinu samhliða góðum gangi í flestum útflutningsgreinum hefur einkum drifið áfram þessa þróun, að mati sérfræðinga á markaði, og litlu hefur breytt þótt lífeyrissjóðir séu farnir að auka gjaldeyriskaupin og Seðlabankinn standi einnig að reglubundnum gjaldeyriskaupum.
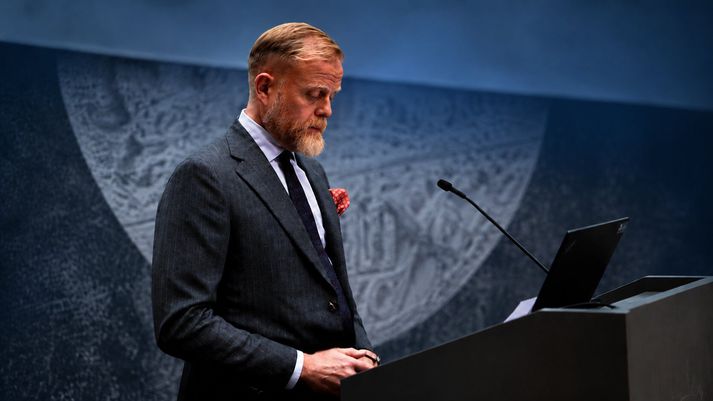
Spurður hvað hann telji að sé einkum að valda þessari gengisstyrkingu krónunnar að undanförnu – viðtalið við seðlabankastjóra var tekið miðvikudaginn 23. september og frá þeim tíma hefur krónan hækkað enn meira – þá nefnir Ásgeir Jónsson seðlabankastjóri að þetta sé samblanda af mörgum þáttum.
„Í fyrsta lagi má skýra þessa þróun til aðstæðna í raunhagkerfinu. Vaxtahækkanir Seðlabankans og þétt aðhald peningastefnunnar hefur leitt til þess að vöxtur einkaneyslunnar er að minnka og þá er sömuleiðis að draga úr fjárfestingu. Það hefur þá valdið því að innflutningurinn er ekki að aukast jafn mikið og á sama tíma sjáum við að viðskiptakjörin eru með ágætum í mörgum útflutningsgreinum,“ útskýrir Ásgeir í ítarlegu viðtali við Innherja.
Þar við bætist fjármagnsinnflæði af ýmsum toga. Hann bendir á að Seðlabankinn sé ekki að sjá sérstaklega mikið af fjárfestingu erlendra sjóða á íslenska skuldabréfamarkaðinum – frá áramótum er uppsafnað innflæði í ríkisbréf um tuttugu milljarðar – en fjármagn hafi meðal annars komið inn vegna fyrirtækjakaupa og að einhverju marki vegna fjárfestinga á hlutabréfamarkaði. Þá hafa ekki orðið þannig breytingar á framvirkum gjaldeyrisstöðum viðskiptabankanna sem gætu einar og sér skýrt gengisþróunina.
„Flæðið er krónunni í hag af mörgum ástæðum og það er ekki ein tiltekin skýring þar að baki,“ undirstrikar seðlabankastjóri.
Sumir viðmælendur Innherja á gjaldeyrismarkaði hafa nefnt að vísbendingar séu um aukið innflæði að undanförnu sem kunni að vera tengt fyrirhugaðri fjörutíu milljarða eingreiðslu frá Coloplast vegna kaupa á hugverkaréttindum Kerecis og átti að inna af henti á haustmánuðum þessa árs.
Aðspurður hvort bankinn sjái nú þegar merki um að Kerecis-flæðið sé farið að skila sér inn á markað segir seðlabankastjóri ekki geta svarað til um það. „Það er erfitt að gera sér grein fyrir því vegna þess að þetta er stór fjárhæð. Það er alveg mögulegt að aðilarnir séu að vinna sér í haginn. Það er margt óljóst varðandi þetta.“
Gagnaverin hafa vantað inn í myndina
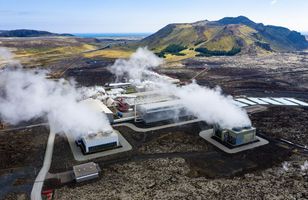
Ásgeir bætir einnig við að þegar rætt sé um sterkt gengi krónunnar þá þurfi einnig að horfa til áhrifanna af mikilli fjárfestingu og uppbyggingu gagnavera síðustu misseri og ár. „Mögulega hafa gjaldeyrisáhrifin vegna gagnavera verið vanmetin,“ segir seðlabankastjóri, en fjárfestingu þeirra fylgir innflæði þegar erlendir fjárfestingasjóðir þeirra fjármagna framkvæmdirnar hér á landi.
Flæðið er krónunni í hag af mörgum ástæðum og það er ekki ein tiltekin skýring þar að baki.
Innfluttur tölvubúnaður var í fyrra um 170 milljarðar króna, sem má að mestu rekja til starfsemi gagnavera, og það sem af er þessu ári nemur innflutningurinn um 120 milljörðum. Innflutningur fjárfestingarvara vegna þessarar uppbyggingar kemur fram í vöruskiptjöfnuði en ekkert gjaldeyrisflæði tengist því enda gagnaverin sem fyrr segir í eigu í erlendra aðila og fjármögnuð í erlendri mynt. Nýjasta þjóðhagsspá Seðlabankans gerir ráð fyrir að viðskiptahalli verði um þrjú prósent í ár en nálægt jafnvægi þegar áhrif gagnavera eru undanskilin.
Á fyrstu sex mánuðum ársins jókst afgangur af þjónustuviðskiptum milli ára sem tengist einkum starfsemi gagnavera sem er að vaxa hröðum skrefum – og enn meira í pípunum. Ekki er ólíklegt að útflutningstekjur gagnavera, sem standa samt einungis undir um þremur prósentum af allri raforkusölu Landsvirkjunar, verði nálægt hundrað milljörðum króna á árinu 2026.
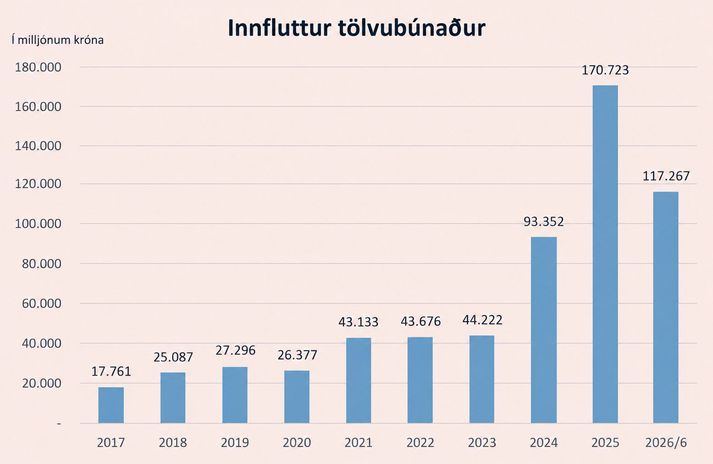
Ásgeir bendir á að það sjáist meðal annars vel í virðisaukaskattstölum hversu miklar tekjur og fjárfesting tengjast gagnaverum að undanförnu.
„Það kann að vera að þetta hafi áður verið metið með þeim hætti að um væri að ræða tiltölulega einfalda fjárfestingu, sem myndi meðal annars kalla á innflutning á bárujárni og einhverjum tölvubúnaði, en umfangið er mun meira. Ég held því að þetta sé mögulega eitthvað sem hefur vantað inn í söguna þegar kemur að áhrifunum á gengi krónunnar. Innflæðið vegna gagnavera sé meira en markaðurinn, og kannski við sjálf í Seðlabankanum, höfðum áður talið.“
Íslenskir langtímavextir ekki langt frá þeim bandarísku
Þótt merki séu um að hár vaxtamunur við útlönd til styttri tíma hafi stutt við eftirspurn erlendra sjóða á íslenskum ríkisskuldabréfum að undanförnu þá er umfang þeirra kaupa fremur lítið enn sem komið er. Vægi eignarhlutar erlendra aðila í íslenskum ríkisverðbréfum í krónum er lágt, bæði í sögulegu og alþjóðlegu samhengi.
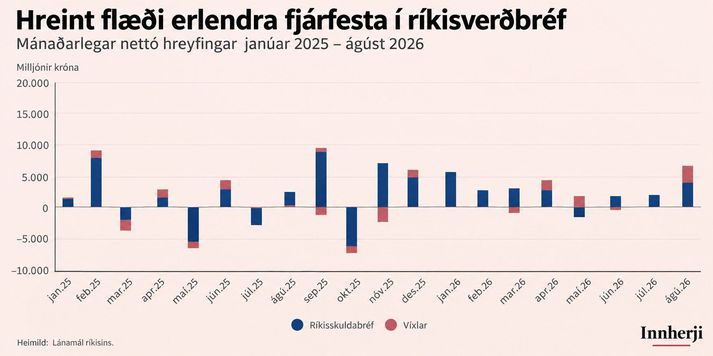
Aðspurður segir Ásgeir Jónsson því að Seðlabankinn sé ekki að sjá nein merki um að erlendir fjárfestar séu að flytja fjármagn til landsins í miklum mæli til að nýta sér vaxtamuninn.
„Við höfum til dæmis séð að þeir útlendingar sem eru inni á markaðnum hafa verið að stytta sig að einhverju marki. Þótt stýrivextir á Íslandi séu háir er ávöxtunarkrafa lengri skuldabréfa ekki jafn frábrugðin því sem fæst erlendis og ætla mætti. Langtímavextir hafa hækkað verulega í Bandaríkjunum og víðar og erlendir skuldabréfasjóðir geta því fengið góða ávöxtun annars staðar. Ísland sker sig því ekki eins mikið úr og áður og langtímavextir eru, svo dæmi sé tekið, ekki langt frá þeim bandarísku,“ útskýrir seðlabankastjóri, og bætir við:
„Vaxtamunurinn hefur því ekki haft sama aðdráttarafl og maður hefði kannski getað óttast.“
Ávöxtunarkrafan á tíu ára ríkisbréf í Bandaríkjunum og Bretlandi er núna í kringum 5,2 til 5,3 prósent, og þá hefur hún sömuleiðis hækkað í mörgum skuldsettum ríkjum í Evrópu á borð við Frakkland og Ítalíu þar sem krafan er á bilinu um 4,6 til 4,8 prósent.
Gengisstyrking krónunnar á undanförnum mánuðum og misserum endurspeglar því einkum sterka undirliggjandi erlenda stöðu þjóðarbúsins, jafnvægi í viðskiptum við útlönd, beint fjármagnsinnflæði og góðan gang í helstu útflutningsgreinum landsins. Það er gjörólíkt því sem var uppi á árunum í aðdraganda fjármálahrunsins þegar ofris krónunnar hélst í hendur við gífurlegan viðskiptahalla vegna mikillar erlendrar lántöku þjóðarbúsins og innflæði skammatímafjármagns frá erlendum skákaupmönnum sem voru að sækja í háa vexti hér á landi.
Órói á erlendum mörkuðum hefur ekki smitast hingað
Markaðsvextir á lögnum ríkisbréfum beggja vegna Atlantshafsins hafa hækkað skarpt, eins og þú nefnir, á sama tíma og mörg iðnríki eru skuldsett og með mikinn fjárlagahalla. Ávöxtunarkrafa lengri ríkisbréfa hér landi hefur hins vegar lítið breyst. Erum við í skjóli fyrir þessum sviptingum á erlendum mörkuðum?
„Það sem skiptir máli er að innlendur skuldabréfamarkaður er í tiltölulega góðu jafnvægi og það er beint samhengi þar á milli og stöðugleikans sem hefur einnig verið á gjaldeyrismarkaði,“ segir Ásgeir.
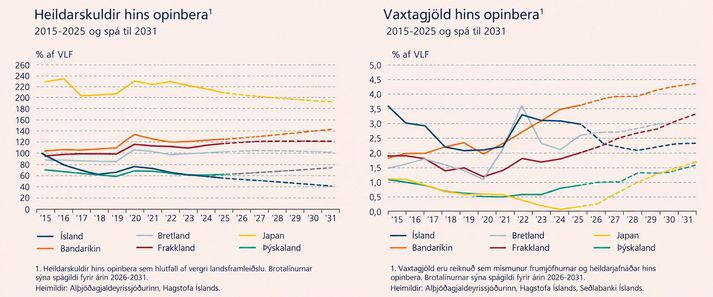
Á Íslandi er vaxtarófið niðurhallandi þannig að ávöxtunarkrafa lengri ríkisskuldabréfa er lægri en á styttri bréfum. Að því leyti er staða íslenska ríkisins frábrugðin ýmsum þróuðum ríkjum, þar sem vaxtarófið er upphallandi og langtímavextir hafa hækkað. Skuldahlutfall hins opinbera á Íslandi hefur lækkað síðastliðin ár og samkvæmt spá Alþjóðagjaldeyrissjóðsins mun lækkunin halda áfram. Þrátt fyrir minni skuldabyrði er vaxtakostnaðurinn, sem hlutfall af landsframleiðslu, talsverður í alþjóðlegum samanburði en útlit er hins vegar fyrir að hann minnki á næstu árum á þann mælikvarða ólíkt mörgum öðrum ríkjum.
„Okkar vandamál felast í verðbólgu, háum verðbólguvæntingum og raunhagkerfi sem hefur verið allt of heitt. Við höfum verið að glíma við það með peningastefnunni. En fjármálakerfið stendur sterkt og það er ekkert undirliggjandi ójafnvægi í þjóðarbúinu eins og við sjáum í sumum öðrum löndum,“ útskýrir seðlabankastjóri.
Það er eiginlega enginn mjög skuldsettur aðili á Íslandi sem maður sér fyrir sér að geti lent í vandræðum við endurfjármögnun í útlöndum.
Eitt af því sem gjarnan hefur gerst þegar órói eykst erlendis er að fjármögnunarkjör og aðgengi íslensku bankanna versna hratt. Það hefur hins vegar ekki gerst nú og vaxtaálag á útistandandi skuldabréf þeirra í erlendri mynt hefur þróast með svipuðum hætti og hjá erlendum bönkum upp á síðkastið.
Seðlabankastjóri útilokar þó ekki að staðan geti breyst en bendir á að bankarnir hafi búið í haginn. Undanfarin eitt til tvö ár hafi þeir lengt fjármögnun sína og dregið þannig úr áhættu vegna mögulegrar lokunar eða mikillar verðhækkunar á erlendum fjármögnunarmörkuðum. „Það er ekkert skrýtið að fyrir flest okkar hér á Íslandi sé minningin um fjármálaáfallið 2008 enn mjög sterk,“ bætir hann við.
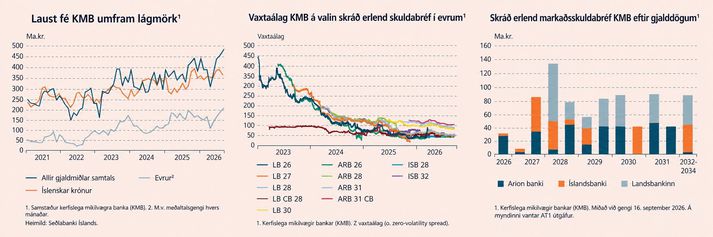
Lausafjárstaða stóru bankanna í erlendri mynt er afar góð og horft til næstu tveggja ára er endurfjármögnunaráhætta þeirra takmörkuð.
„Það er eiginlega enginn mjög skuldsettur aðili á Íslandi sem maður sér fyrir sér að geti lent í vandræðum við endurfjármögnun í útlöndum,“ að sögn Ásgeirs.
Þung skuldabyrði í skotlínu skuldabréfafjárfesta
Þegar hann er spurður um hvort þessu langa óvenjulega tímabili lágra vaxta, bæði í Evrópu og Bandaríkjunum, sé núna lokið þá bendir seðlabankastjóri á að hækkun langtímavaxta erlendis endurspegla grundvallarbreytingu frá því umhverfi sem skapaðist eftir fjármálaáfallið 2008. Seðlabankar gripu þá til umfangsmikilla skuldabréfakaupa og annarra óhefðbundinna aðgerða sem héldu langtímavöxtum niðri. Ásgeir lýsir því þannig að „langi endinn“ á vaxtamarkaðnum hafi í raun verið aftengdur.
Ef fólkið vill ekki eitthvað þá er erfitt að gera það. Það virðist ekki vera pólitískt andrúmsloft í neinu þessara landa – hvorki í Bandaríkjunum, Bretlandi né Evrópu – fyrir miklar aðhaldsaðgerðir í ríkisfjármálum.
„Það var verið að fjármagna ríkisútgjöld með peningaprentun og markaðurinn var að einhverju leyti tekinn úr sambandi,“ segir hann og heldur áfram:
„Mikil skuldasöfnun hefur átt sér stað frá árinu 2008 og nú er hún farin að bíta, sérstaklega hjá þjóðum sem hafa ekki verið með mikinn hagvöxt, eins og í Evrópu. Í Bandaríkjunum hjálpaði hagvöxturinn töluvert við að halda skuldahlutfallinu í lagi. En nú erum við komin aftur á þann stað að skuldabyrðin skiptir máli. Langi endinn er aftur farinn að endurspegla þetta. Ríkisskuldir eru miklu meiri og eins og gerist oft hefur reynst erfitt að vinda ofan af útgjaldaaukningunni, sérstaklega eftir heimsfaraldurinn.“
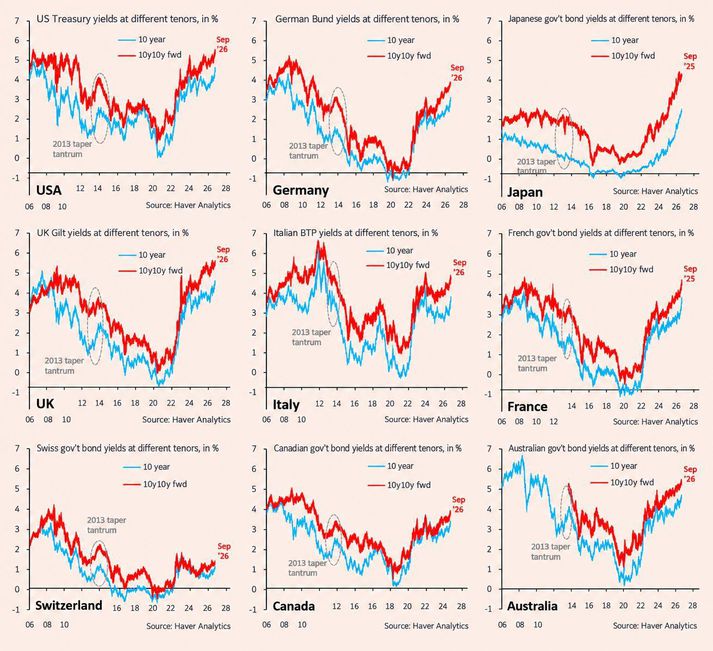
Þá bætir seðlabankastjóri við að aðrir þættir, einkum í Evrópu, á borð við hækkandi meðalaldur séu að valda enn meiri þrýstingi á ríkisfjármálin.
„Sá pólitíski vilji sem þarf til að taka erfiðar ákvarðanir hefur heldur ekki verið til staðar. Og pólitískur vilji er náttúrulega bara fólkið. Ef fólkið vill ekki eitthvað þá er erfitt að gera það. Það virðist ekki vera pólitískt andrúmsloft í neinu þessara landa – hvorki í Bandaríkjunum, Bretlandi né Evrópu – fyrir miklar aðhaldsaðgerðir í ríkisfjármálum.“